Domain applikation24.de kaufen?
Wir ziehen mit dem Projekt
applikation24.de um.
Sind Sie am Kauf der Domain
applikation24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain applikation24.de kaufen?
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **


Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Indexa 36878 USB-Schnittstelle (PC-Schnittstelle) inkl. OLink Software, System 8000 8002TComputer-Schnittstelle mit Kabel und USB-Stecker. Ermöglicht den Anschluss eines Laptops oder PCs an eine System 8000 Alarmzentrale. Hilfreich beim Programmieren und Testen des Alarmsystems, auch zur Überwachung und Steuerung, sowie zum Auslesen der Ereignisliste. Kabellänge: ca. 2m. O-Link-Software (Betriebssystem: MS Windows 10) zum Download. Keine Installation von Treibern erforderlich.45,69 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Schnittstelle KunstunterrichtSchnittstelle Kunstunterricht , Körper - Raum - Skulptur , > , Erscheinungsjahr: 20221130, Produktform: Kartoniert, Titel der Reihe: Schnittstelle Kunstunterricht##, Redaktion: Pauls, Karina, Seitenzahl/Blattzahl: 100, Keyword: Kunstunterricht; Skulptur; Lehrende; didaktische Konzeptionen; Unterrichtsgestaltung; zeitgenössische Kunst; Praxisbeispiele; Ausstellung; künstlerisches Handeln; Rebecca Horn; Lehr-Lern-Situation; Erstsemester; Studierende; Forschungsansätze; Körper, Fachschema: Kunsterziehung~Kunstunterricht~Kunstgeschichte, Fachkategorie: Kunstgeschichte, Warengruppe: HC/Kunstgeschichte, Fachkategorie: Unterricht und Didaktik: Kunst, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH & Co.KG, Länge: 220, Breite: 147, Höhe: 7, Gewicht: 218, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783763971480, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 281420924,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Denkmalabschreibung nach § 7i EStG im Zusammenhang mit den Einkünften aus Vermietung und Verpachtung sowie der Einkunftserzielungsabsicht,Die Denkmalabschreibung Nach § 7i Estg Im Zusammenhang Mit Den Einkünften Aus Vermietung Und Verpachtung Sowie Der Einkunftserzielungsabsicht, Taschenbuch Von Andreas Bauerfeld, Grin, 978-3-668-16099-6, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mallorca 2030 - Spanische Einkünfte aus Vermietung und Verpachtung für deutsche Nichtresidenten, Taschenbuch von , BoD – Books on Demand,Mallorca 2030 - Spanische Einkünfte Aus Vermietung Und Verpachtung Für Deutsche Nichtresidenten, Taschenbuch Von, Bod – Books On Demand, 978-3-7412-6113-8, Seitenanzahl: 25229,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkunftserzielungsabsicht bei der Vermietung und Verpachtung von Ferienwohnungen im Ertragsteuerrecht, Taschenbuch von René Marks, GRIN,Einkunftserzielungsabsicht Bei Der Vermietung Und Verpachtung Von Ferienwohnungen Im Ertragsteuerrecht, Taschenbuch Von René Marks, Grin, 978-3-656-56160-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Indexa 36878 USB-Schnittstelle (PC-Schnittstelle) inkl. OLink Software, System 8000 8002TComputer-Schnittstelle mit Kabel und USB-Stecker. Ermöglicht den Anschluss eines Laptops oder PCs an eine System 8000 Alarmzentrale. Hilfreich beim Programmieren und Testen des Alarmsystems, auch zur Überwachung und Steuerung, sowie zum Auslesen der Ereignisliste. Kabellänge: ca. 2m. O-Link-Software (Betriebssystem: MS Windows 10) zum Download. Keine Installation von Treibern erforderlich.45,69 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Schnittstelle KunstunterrichtSchnittstelle Kunstunterricht , Körper - Raum - Skulptur , > , Erscheinungsjahr: 20221130, Produktform: Kartoniert, Titel der Reihe: Schnittstelle Kunstunterricht##, Redaktion: Pauls, Karina, Seitenzahl/Blattzahl: 100, Keyword: Kunstunterricht; Skulptur; Lehrende; didaktische Konzeptionen; Unterrichtsgestaltung; zeitgenössische Kunst; Praxisbeispiele; Ausstellung; künstlerisches Handeln; Rebecca Horn; Lehr-Lern-Situation; Erstsemester; Studierende; Forschungsansätze; Körper, Fachschema: Kunsterziehung~Kunstunterricht~Kunstgeschichte, Fachkategorie: Kunstgeschichte, Warengruppe: HC/Kunstgeschichte, Fachkategorie: Unterricht und Didaktik: Kunst, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH & Co.KG, Länge: 220, Breite: 147, Höhe: 7, Gewicht: 218, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783763971480, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 281420924,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
Ähnliche Suchbegriffe für Verpachtung
-
Die Denkmalabschreibung nach § 7i EStG im Zusammenhang mit den Einkünften aus Vermietung und Verpachtung sowie der Einkunftserzielungsabsicht,Die Denkmalabschreibung Nach § 7i Estg Im Zusammenhang Mit Den Einkünften Aus Vermietung Und Verpachtung Sowie Der Einkunftserzielungsabsicht, Taschenbuch Von Andreas Bauerfeld, Grin, 978-3-668-16099-6, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mallorca 2030 - Spanische Einkünfte aus Vermietung und Verpachtung für deutsche Nichtresidenten, Taschenbuch von , BoD – Books on Demand,Mallorca 2030 - Spanische Einkünfte Aus Vermietung Und Verpachtung Für Deutsche Nichtresidenten, Taschenbuch Von, Bod – Books On Demand, 978-3-7412-6113-8, Seitenanzahl: 25229,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verpachtung von Zöllen und Steuern, Taschenbuch von Martin Hackenberg, Klostermann, Vittorio, 978-3-465-03177-2Die Verpachtung Von Zöllen Und Steuern, Taschenbuch Von Martin Hackenberg, Klostermann, Vittorio, 978-3-465-03177-2, Seitenanzahl: 24434,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
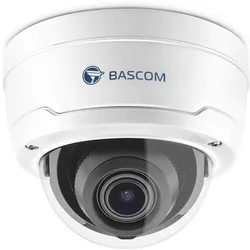
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - weißWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.